Thế giới ngày càng phức tạp với vô vàn cám dỗ tiêu dùng, khiến việc mẹo quản lý chi phí cá nhân trở thành một cuộc chiến thực sự. Nhiều người lầm tưởng rằng chỉ cần chăm chỉ làm lụng là đủ, nhưng sự thật lại phũ phàng: nếu không có phương pháp quản lý dòng tiền thông minh, bạn sẽ mãi quẩn quanh với bài toán tài chính. Liệu có cách nào để vừa sống thoải mái mà vẫn xây dựng được một tương lai tài chính vững vàng? Hãy cùng phân tích sâu hơn.
Tại sao việc quản lý chi tiêu cá nhân lại quan trọng đến vậy
Nhiều người vẫn giữ quan niệm sai lầm rằng chỉ cần kiếm nhiều tiền là sẽ giàu có. Tuy nhiên, một người có thu nhập 100 triệu đồng nhưng chi tiêu 120 triệu đồng mỗi tháng thì vẫn nghèo rớt. Ngược lại, người có thu nhập 20 triệu đồng nhưng chỉ chi 15 triệu đồng, dành ra 5 triệu đồng cho tiết kiệm và đầu tư, thì hoàn toàn có thể xây dựng sự giàu có bền vững. Quản lý chi tiêu cá nhân không chỉ đơn thuần là ghi chép thu chi, mà là cả một nghệ thuật điều phối dòng tiền, là nền tảng cốt lõi để đạt được sự tự do tài chính. Việc này tác động trực tiếp đến khả năng đạt được các mục tiêu lớn như mua nhà, mua xe, cho con cái học hành hoặc chuẩn bị cho tuổi hưu an nhàn. Thiếu đi sự quản lý chặt chẽ, bạn dễ dàng rơi vào vòng xoáy nợ nần và áp lực tài chính không đáng có.
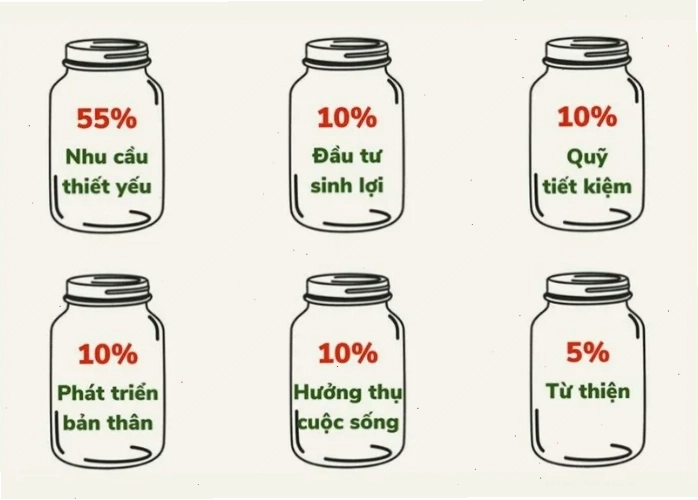
7 phương pháp quản lý chi tiêu cá nhân hiệu quả và khác biệt
Thay vì những lời khuyên sáo rỗng, chúng ta cần đi sâu vào các phương pháp đã được kiểm chứng và có khả năng mang lại hiệu quả thực tế. Dưới đây là 7 cách tiếp cận độc đáo, kết hợp cả yếu tố chủ quan lẫn khách quan để tối ưu hóa mẹo quản lý chi phí của bạn.
- 1. Phương pháp “Pay Yourself First” – Tự thưởng cho bản thân trước tiên
Nghe có vẻ ngược đời, nhưng đây là nguyên tắc vàng: hãy trích ra một phần thu nhập để tiết kiệm ngay khi nhận lương, trước khi bạn kịp nghĩ đến việc chi tiêu cho bất cứ thứ gì khác. Chỉ cần 10% thu nhập ban đầu là đủ. Điều này tạo ra một khoản tiết kiệm cố định, giúp bạn xây dựng thói quen tài chính lành mạnh mà không cảm thấy bị tước đoạt. Sự kỷ luật này là chìa khóa, nếu bạn cứ chờ cuối tháng xem còn dư bao nhiêu để tiết kiệm thì gần như chắc chắn sẽ không còn đồng nào.
- 2. Quy tắc 50/30/20 – Phân bổ ngân sách thông minh
Đây là một khuôn khổ kinh điển nhưng vẫn cực kỳ hữu ích. Chia thu nhập sau thuế của bạn thành ba phần:
- 50% cho nhu cầu thiết yếu: Tiền thuê nhà, hóa đơn điện nước, thực phẩm, đi lại, bảo hiểm.
- 30% cho mong muốn cá nhân: Mua sắm quần áo, giải trí, ăn uống ngoài trời, sở thích cá nhân. Đây là phần bạn có thể linh hoạt điều chỉnh, đôi khi cần thắt chặt hơn để ưu tiên mục tiêu tài chính.
- 20% cho tiết kiệm và trả nợ: Đây là phần quan trọng nhất để xây dựng sự giàu có. Bao gồm tiết kiệm khẩn cấp, đầu tư dài hạn, hoặc trả hết các khoản nợ lãi suất cao.
Quy tắc này giúp bạn có cái nhìn tổng quan về dòng tiền, tránh tình trạng chi tiêu vượt quá khả năng cho phép ở các khoản không cần thiết.
- 3. Lập ngân sách chi tiết – Biến ước mơ thành con số
Nhiều người sợ lập ngân sách vì nghĩ nó quá cứng nhắc. Tuy nhiên, một ngân sách được lập tốt không phải là xiềng xích, mà là bản đồ chỉ đường. Hãy liệt kê tất cả các khoản chi dự kiến trong tháng, từ những thứ nhỏ nhặt nhất như tiền cà phê, tiền gửi xe, đến những khoản lớn hơn như tiền học, tiền bảo hiểm. Sau đó, đối chiếu với thu nhập thực tế. Nếu có sự chênh lệch, bạn biết mình cần cắt giảm ở đâu. Bạn có thể tìm hiểu thêm về kinh nghiệm thực chiến để có cái nhìn thực tế hơn.
- 4. Theo dõi chi tiêu sát sao – Biết tiền của bạn đi đâu
Bạn có thực sự biết mình đã chi bao nhiêu tiền cho việc ăn uống ngoài hay mua sắm trực tuyến trong tháng qua không? Hầu hết là không. Việc theo dõi chi tiêu không chỉ dừng lại ở việc ghi lại, mà còn cần phân tích hành vi tiêu dùng. Bạn có thể sử dụng ứng dụng, bảng tính Excel, hoặc thậm chí là một cuốn sổ tay. Mục tiêu là nhận diện những khoản chi lãng phí mà bạn có thể cắt giảm mà không ảnh hưởng đáng kể đến chất lượng cuộc sống. Một ví dụ điển hình là việc lạm dụng các dịch vụ giao hàng tận nơi hoặc các gói đăng ký trực tuyến không dùng đến.
- 5. Đặt mục tiêu tài chính SMART – Tạo động lực hành động
Mục tiêu cần phải cụ thể (Specific), đo lường được (Measurable), khả thi (Achievable), liên quan (Relevant) và có thời hạn (Time-bound). Ví dụ, thay vì nói “Tôi muốn tiết kiệm tiền”, hãy đặt mục tiêu “Tôi muốn tiết kiệm 50 triệu đồng để mua xe trong vòng 12 tháng tới”. Việc có mục tiêu rõ ràng sẽ giúp bạn có động lực mạnh mẽ hơn để tuân thủ các phương pháp quản lý chi phí đã đề ra.
- 6. Tự động hóa tiết kiệm và đầu tư – Sức mạnh của sự nhất quán
Hãy thiết lập các lệnh chuyển khoản tự động từ tài khoản thanh toán sang tài khoản tiết kiệm hoặc đầu tư ngay sau khi nhận lương. Điều này loại bỏ yếu tố trì hoãn và đảm bảo tiền của bạn luôn được ưu tiên cho tương lai. Nhiều ngân hàng hiện nay cung cấp tính năng này, giúp bạn tiết kiệm thời gian và công sức. Bạn có thể tìm hiểu về các hình thức tiết kiệm khác nhau trên Wikipedia để có cái nhìn toàn diện hơn.
- 7. Đầu tư thông minh – Để tiền sinh sôi
Tiết kiệm là quan trọng, nhưng nếu chỉ để tiền trong tài khoản ngân hàng với lãi suất thấp, giá trị của nó sẽ bị bào mòn bởi lạm phát. Hãy tìm hiểu về các kênh đầu tư phù hợp với mức độ chấp nhận rủi ro của bạn, có thể là chứng khoán, bất động sản, hoặc các quỹ tương hỗ. Bắt đầu với số vốn nhỏ và học hỏi liên tục là cách tiếp cận khôn ngoan.
Những lầm tưởng tai hại về quản lý chi tiêu
Một trong những quan niệm sai lầm phổ biến nhất là cho rằng quản lý chi tiêu là việc của những người nghèo hoặc quá hà tiện. Thực tế, đây là công cụ mạnh mẽ nhất để người giàu duy trì và gia tăng tài sản của họ. Họ không chi tiêu tùy tiện, mà luôn có kế hoạch và kiểm soát chặt chẽ. Một quan niệm sai lầm khác là chỉ cần cắt giảm các khoản chi nhỏ là đủ. Trong khi đó, việc xem xét và cắt giảm các khoản chi lớn, không cần thiết (như các dịch vụ đăng ký không sử dụng, các khoản vay tiêu dùng lãi suất cao) lại mang lại hiệu quả rõ rệt hơn nhiều. Bạn cần nhìn vào bức tranh lớn, chứ không phải chỉ chăm chăm vào từng đồng lẻ.
Kết luận: Làm chủ tài chính bằng mẹo quản lý chi phí
Việc thực hành mẹo quản lý chi phí cá nhân đòi hỏi sự kiên trì và kỷ luật, nhưng thành quả đạt được là vô cùng xứng đáng. Bằng cách áp dụng những phương pháp trên, bạn không chỉ kiểm soát được dòng tiền mà còn xây dựng được nền tảng vững chắc cho tương lai tài chính của mình. Hãy bắt đầu ngay hôm nay, dù chỉ với một thay đổi nhỏ, bạn sẽ thấy sự khác biệt lớn lao.
Để bắt đầu hành trình này, việc hiểu rõ bạn đang ở đâu là rất quan trọng. Đừng ngần ngại xem xét lại các mẹo quản lý chi phí đã được chia sẻ và áp dụng chúng một cách linh hoạt. Trang chủ luôn có những thông tin hữu ích khác dành cho bạn.